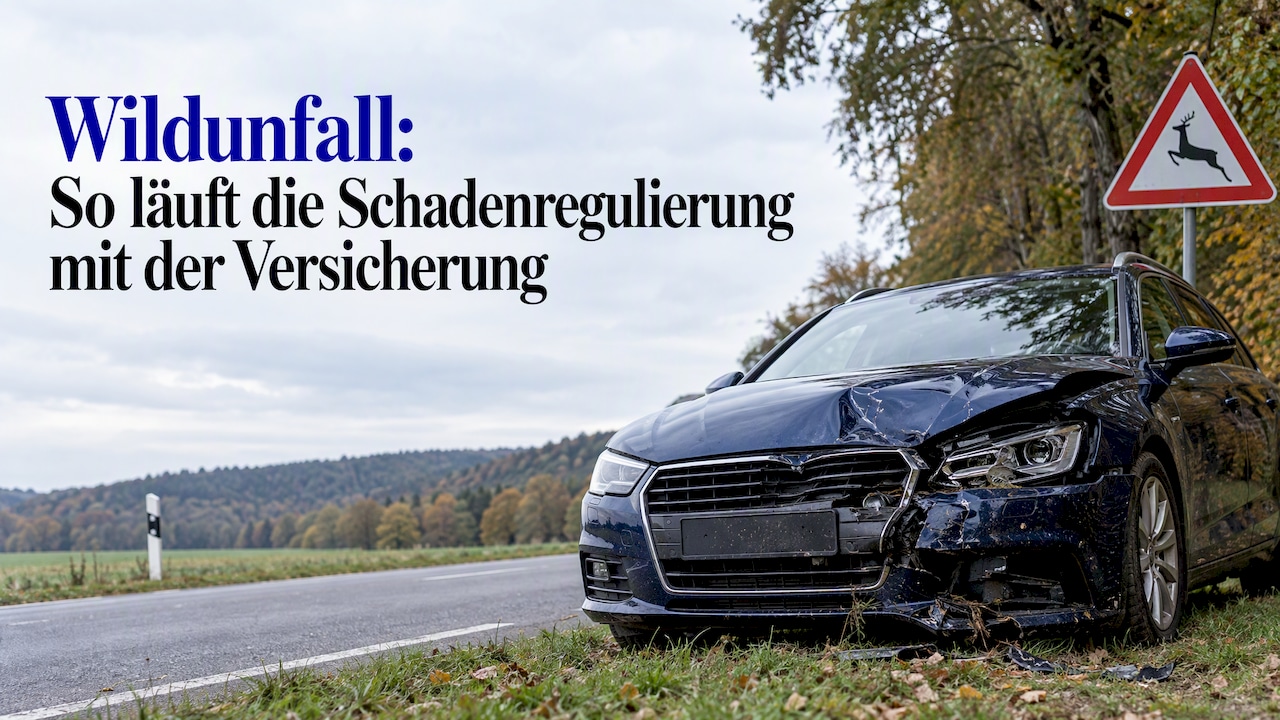
Nach einem Wildunfall kümmert sich in den meisten Fällen Ihre Kaskoversicherung um den Schaden am eigenen Auto. Die Teilkasko zahlt, wenn Sie mit Haarwild wie Reh, Hirsch oder Wildschwein zusammengestoßen sind. Die Vollkasko greift, wenn die Teilkasko nicht einspringt. Ob die Regulierung glatt läuft, entscheidet sich aber schon an der Unfallstelle: mit der Polizei, der Wildunfallbescheinigung, guten Fotos und einer schnellen Meldung. Hier lesen Sie, was Sie in welcher Reihenfolge tun, welche Versicherung wann zahlt und wann ein unabhängiges Gutachten die Schadenhöhe sauber belegt.
Wichtige Erkenntnisse
- Erst sichern, dann dokumentieren: Warnblinker, Warndreieck, Erste Hilfe. Ein verletztes Tier fassen Sie nicht an.
- Polizei rufen: Sie verständigt den Jagdpächter oder das Forstamt. Von Polizei oder Jagdpächter bekommen Sie die Wildunfallbescheinigung, das wichtigste Dokument für die Versicherung.
- Teilkasko bei Haarwild: Ein Wildunfall über die Teilkasko kostet Sie keine Rückstufung im Schadenfreiheitsrabatt. In der Vollkasko müssen Sie damit rechnen.
- Ausweichen ohne Berührung ist meist kein Wildunfall: Dann müssen Sie beweisen, dass der Schaden durch das Ausweichen vor dem Tier entstanden ist.
- Schadenhöhe belegen: Bei größeren Schäden, Verdacht auf Totalschaden oder Streit über die Kosten hilft ein unabhängiges Gutachten, die Lage klar darzulegen.
Inhaltsverzeichnis
- Wildunfälle in Zahlen: warum die Regulierung zählt
- Die ersten Minuten an der Unfallstelle
- Wen Sie nach einem Wildunfall verständigen
- Wildunfallbescheinigung, Fotos und andere Belege
- Welche Versicherung zahlt bei einem Wildunfall?
- So läuft die Schadenregulierung Schritt für Schritt
- Wann ein unabhängiges Gutachten nach dem Wildunfall hilft
- Was bei der Regulierung oft schiefgeht
- Unser Blick als Gutachter auf den Wildunfall
- Gutachten nach dem Wildunfall in Ludwigshafen und der Rhein-Neckar-Region
- Häufige Fragen zum Wildunfall
- Quellen
Wildunfälle in Zahlen: warum die Regulierung zählt
Wildunfälle sind kein seltener Ausnahmefall. Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) registrierten die Kfz-Versicherer 2024 über 276.000 Wildunfälle mit kaskoversicherten Fahrzeugen. Die Schäden summierten sich auf mehr als 1,1 Milliarden Euro. Ein einzelner Schaden kostete im Schnitt 4.100 Euro, nach 3.850 Euro im Vorjahr.

Diese Durchschnittswerte zeigen, warum eine saubere Regulierung so wichtig ist. Moderne Fahrzeuge haben hinter Stoßfänger und Kühlergrill Sensoren, Radarsysteme, Kameras und LED-Scheinwerfer. Ein Reh, das auf den ersten Blick nur eine Delle hinterlässt, kann Halterungen, Kühler oder Assistenzsysteme beschädigt haben. Wer den Schaden nur oberflächlich erfasst, riskiert, dass später entdeckte Schäden schwer nachzuweisen sind.
In unserer Region ist Wildwechsel vor allem dort ein Thema, wo Straßen Wald und Feld durchqueren: am Rand des Pfälzerwalds und der Haardt, im Bienwald, in den Rheinauen zwischen Speyer und Worms und an den Odenwaldstraßen östlich von Heidelberg. Besonders in der Dämmerung und auf Landstraßen lohnt es sich, den Fuß vom Gas zu nehmen.
Die ersten Minuten an der Unfallstelle
Direkt nach dem Zusammenstoß geht Sicherheit vor allem anderen. Die Landesforsten Rheinland-Pfalz und der GDV empfehlen dieselbe Reihenfolge:
- Anhalten und Warnblinkanlage einschalten. Stellen Sie das Auto möglichst so ab, dass es den Verkehr nicht zusätzlich gefährdet.
- Warnweste anziehen, Warndreieck aufstellen. Auf Landstraßen in ausreichendem Abstand, damit nachfolgende Fahrer rechtzeitig bremsen können.
- Erste Hilfe leisten. Sind Menschen verletzt, rufen Sie sofort den Notruf 112.
- Das Tier richtig behandeln. Ein getötetes Tier dürfen Sie, wenn es gefahrlos möglich ist, mit Handschuhen an den Fahrbahnrand ziehen. Ein verletztes Tier lassen Sie in Ruhe: Es kann in Panik ausschlagen oder beißen, und verfolgen dürfen Sie es ohnehin nicht.
- Polizei verständigen. Über den Notruf 110 oder die örtliche Dienststelle.
Nehmen Sie das Tier niemals mit. Wild gehört dem Jagdausübungsberechtigten, wer es einpackt, macht sich unter Umständen strafbar.
Wen Sie nach einem Wildunfall verständigen
Die Polizei ist die erste Anlaufstelle. Sie verständigt den zuständigen Jagdpächter oder das Forstamt, so beschreiben es die Landesforsten Rheinland-Pfalz. Kennen Sie den Revierinhaber, können Sie ihn auch direkt anrufen. Der Jagdpächter kümmert sich um das Tier, sucht ein verletztes Tier gegebenenfalls mit einem Hund nach und kann den Unfall bestätigen.
Warum das für die Schadenregulierung zählt: Ohne Polizei oder Jagdpächter fehlt Ihnen ein unabhängiger Zeuge dafür, dass wirklich ein Wildtier im Spiel war. Genau diesen Nachweis verlangt die Versicherung. Fahren Sie also nicht einfach weiter, auch wenn das Auto noch fahrbereit wirkt und das Tier geflüchtet ist.

Wildunfallbescheinigung, Fotos und andere Belege
Die Wildunfallbescheinigung ist das Kernstück Ihrer Schadenmeldung. Polizei oder Jagdpächter halten darin Unfallort, Zeitpunkt, Fahrzeug, Fahrer, Schäden und die beteiligte Wildart fest. Für die Ausstellung kann der Jagdpächter eine Gebühr verlangen, fragen Sie vorher nach und heben Sie den Beleg auf.
Sammeln Sie zusätzlich selbst so viel wie möglich, am besten schon an der Unfallstelle:
- Fotos vom Fahrzeug: Gesamtansicht aus mehreren Richtungen und Nahaufnahmen aller Schäden.
- Spuren am Auto: Haare, Blut oder Gewebereste am Stoßfänger, Kühlergrill oder an der Motorhaube. Sie belegen den Kontakt mit dem Tier.
- Fotos vom Tier, sofern Sie gefahrlos herankommen, und von der Unfallstelle mit Straßenverlauf, Leitpfosten oder Kilometersteinen.
- Notizen: Uhrzeit, genaue Strecke, Fahrtrichtung, Wetter, Sichtverhältnisse.
- Zeugen: Namen und Telefonnummern von Mitfahrern oder anderen Verkehrsteilnehmern, die angehalten haben.
- Aktenzeichen der Polizei, falls Ihnen eines genannt wird.
Waschen Sie das Auto nach dem Unfall nicht, bevor der Schaden begutachtet ist. Die Tierspuren sind oft der beste Beweis dafür, dass es tatsächlich zu einer Berührung gekommen ist.
Welche Versicherung zahlt bei einem Wildunfall?
Welche Versicherung den Schaden übernimmt, hängt davon ab, welches Tier beteiligt war, ob Sie es berührt haben und welchen Schutz Ihr Vertrag bietet.
| Situation | Wer zahlt in der Regel | Wirkung auf den Schadenfreiheitsrabatt |
|---|---|---|
| Zusammenstoß mit Haarwild (Reh, Hirsch, Wildschwein, Fuchs, Hase) | Teilkasko | keine Rückstufung |
| Zusammenstoß mit anderen Tieren, etwa Vögeln oder Nutztieren | Teilkasko nur bei erweiterter Tierklausel, sonst Vollkasko | Teilkasko: keine, Vollkasko: Rückstufung |
| Ausweichen ohne Berührung, Auto landet im Graben | je nach Nachweis Teilkasko (Rettungskosten) oder Vollkasko | abhängig von der zahlenden Versicherung |
| Schaden an fremden Fahrzeugen oder Personen | Ihre Kfz-Haftpflicht | Rückstufung in der Haftpflicht möglich |
| Nur Haftpflicht, kein Kaskoschutz | niemand für den eigenen Wagen | entfällt |
Haarwild und andere Tierarten
Der Bund der Versicherten erklärt: Die Teilkasko zahlt bei Zusammenstößen mit Haarwild wie Rehen, Hirschen oder Wildschweinen. Viele Verträge gehen mit erweiterten Klauseln darüber hinaus und decken Zusammenstöße mit Tieren aller Art ab. Reine Kollisionen mit Nutztieren oder Vögeln sind dagegen oft ausgeschlossen, wenn keine besondere Vereinbarung besteht. Ein Blick in Ihre Versicherungsbedingungen, meist unter dem Stichwort „Zusammenstoß mit Tieren“, klärt das in wenigen Minuten.
Ausweichen, ohne das Tier zu berühren
Hier wird es schwierig. Unfälle durch Ausweichmanöver sind nach Auskunft des ACV in der Regel keine Wildunfälle. Sie müssen der Versicherung nachweisen, dass der Schaden durch den Versuch entstanden ist, einen Zusammenstoß zu vermeiden. Zeugen, eine sofort hinzugerufene Polizei und frische Spuren an der Unfallstelle sind dann umso wichtiger. Bei kleinen Tieren wie Hasen kann eine Versicherung zudem prüfen, ob ein riskantes Ausweichen überhaupt angemessen war. Gelingt der Nachweis nicht, bleibt für den eigenen Wagen meist nur die Vollkasko.
Schadenfreiheitsklasse und Selbstbeteiligung
Ein Wildunfall über die Teilkasko hat laut Bund der Versicherten keine negativen Folgen für den Schadenfreiheitsrabatt. Zahlt die Vollkasko, müssen Sie mit einer Rückstufung rechnen. Eine vereinbarte Selbstbeteiligung zieht die Versicherung in beiden Fällen von der Entschädigung ab. Bei kleineren Schäden in der Vollkasko lohnt es sich deshalb, durchzurechnen, ob die Rückstufung über die nächsten Jahre teurer wird als die Reparatur aus eigener Tasche. Ihr Versicherer kann Ihnen die Beitragsentwicklung für beide Varianten nennen.
So läuft die Schadenregulierung Schritt für Schritt
- Schaden sofort melden. Der Landkreis Nienburg rät, den Schaden umgehend und spätestens innerhalb von sieben Werktagen zu melden. Maßgeblich ist die Frist in Ihren Versicherungsbedingungen, je früher, desto besser.
- Unterlagen einreichen. Wildunfallbescheinigung, Fotos, Ihre Notizen und die Fahrzeugdaten. Versicherer wie die VKB bitten ausdrücklich darum, Fotos, Angaben und Unterlagen direkt mitzuschicken.
- Schaden feststellen lassen. Je nach Schadenhöhe begutachtet der Versicherer das Auto selbst, schickt einen eigenen Sachverständigen oder akzeptiert einen Kostenvoranschlag der Werkstatt.
- Werkstatt wählen. Haben Sie einen Tarif mit Werkstattbindung, reparieren Sie in einer Partnerwerkstatt des Versicherers. Wer trotzdem woanders reparieren lässt, muss je nach Tarif mit einer gekürzten Erstattung rechnen. Ohne Werkstattbindung entscheiden Sie frei, welche Werkstatt für Ihr Auto passt. Unser Ratgeber zu freier Werkstatt oder Vertragswerkstatt hilft bei der Wahl.
- Reparatur oder Abrechnung. Der Versicherer zahlt die Reparatur direkt an die Werkstatt oder überweist Ihnen die Entschädigung, abzüglich der Selbstbeteiligung.
- Abrechnung prüfen. Vergleichen Sie die Abrechnung mit dem festgestellten Schaden. Fallen Positionen weg oder werden Stundensätze gekürzt, fragen Sie nach der Begründung.
Reparatur, Totalschaden und Restwert
Bei schweren Frontschäden, etwa nach einem Zusammenstoß mit einem Hirsch oder Wildschwein, kann die Reparatur teurer werden als das Auto noch wert ist. Dann zählen zwei Werte: der Wiederbeschaffungswert, also was ein vergleichbares Fahrzeug vor dem Unfall gekostet hätte, und der Restwert des beschädigten Autos. Die Kaskoversicherung entschädigt in der Regel bis zur Höhe des Wiederbeschaffungswerts abzüglich Restwert und Selbstbeteiligung, die genauen Regeln stehen in Ihren Bedingungen. Gerade hier entscheiden wenige hundert Euro Unterschied beim Restwert oder Wiederbeschaffungswert über das Ergebnis. Eine fundierte Restwertermittlung schafft eine belastbare Grundlage für das Gespräch mit der Versicherung.

Wann ein unabhängiges Gutachten nach dem Wildunfall hilft
Bei einem Wildunfall gibt es keinen Unfallgegner, dessen Haftpflicht das Gutachten bezahlt. Sie regulieren mit Ihrer eigenen Kaskoversicherung, und die stellt häufig den Sachverständigen. Ein eigenes Gutachten kann trotzdem sinnvoll sein, vor allem in diesen Fällen:
- Größerer Schaden oder Verdacht auf Totalschaden: Wiederbeschaffungswert und Restwert sollten nachvollziehbar ermittelt sein.
- Versteckte Schäden: Sensoren, Kühler, Achsteile oder Assistenzsysteme, die nicht auf dem ersten Foto zu sehen sind.
- Streit über die Schadenhöhe: Wenn die Versicherung Positionen streicht oder niedriger ansetzt, als Ihre Werkstatt kalkuliert. Was Sie dann tun können, beschreiben wir im Ratgeber Versicherung kürzt das Gutachten.
- Beweissicherung beim Ausweichunfall: Wenn nachgewiesen werden muss, dass der Schaden zum Unfallhergang passt. Dafür gibt es das technische Gutachten zur Beweissicherung.
- Besondere Fahrzeuge: Oldtimer, Wohnmobile oder Motorräder, deren Wert sich nicht aus einer Standardtabelle ablesen lässt. Für Motorradfahrer haben wir eigene Hinweise zum Motorrad-Gutachten nach dem Unfall zusammengestellt, für Reisemobile gibt es das Gutachten für Wohnmobil und Caravan.
Wichtig: Klären Sie vor der Beauftragung mit Ihrer Versicherung, ob und in welchem Umfang sie die Kosten eines eigenen Gutachtens übernimmt. Anders als beim unverschuldeten Unfall mit einem anderen Auto tragen Sie diese Kosten bei einem Kaskoschaden unter Umständen selbst. Wir besprechen das vorab offen mit Ihnen.
Was bei der Regulierung oft schiefgeht
- Weiterfahren ohne Polizei: Ohne Bescheinigung fehlt der Nachweis. Die Versicherung kann die Zahlung dann ablehnen oder Fragen stellen, die Sie nicht mehr beantworten können.
- Das Tier mitnehmen: Wild gehört dem Jagdausübungsberechtigten. Das Tier einzupacken, ist keine gute Idee.
- Auto waschen vor der Begutachtung: Damit verschwinden Haare und Blutspuren, die den Kontakt beweisen.
- Zu spät melden: Wer die Frist aus den Bedingungen verpasst, riskiert Ärger bei der Regulierung.
- Reparatur ohne Absprache beginnen: Lassen Sie erst den Schaden feststellen, dann reparieren, sonst fehlt der Versicherung die Grundlage.
- Nur den sichtbaren Schaden melden: Nachträglich entdeckte Schäden sind schwerer zuzuordnen. Lassen Sie das Auto gründlich durchsehen.
Unser Blick als Gutachter auf den Wildunfall
Wir sehen nach Wildunfällen immer wieder dasselbe Muster: Der Stoßfänger ist eingedrückt, das Auto fährt noch, und der Schaden wirkt überschaubar. Erst bei der genauen Begutachtung zeigen sich gebrochene Halterungen, ein verschobener Radarsensor oder ein beschädigter Kühler. Wer dann nur nach dem ersten Eindruck reguliert, bleibt womöglich auf Kosten sitzen, die später schwer nachzuweisen sind.
Unser Geschäftsführer Christian Stich hat als Kfz-Meister und Bosch Systemtechniker bis 2020 eine Bosch-Service-Werkstatt mit Unfallinstandsetzung geleitet. Wir kennen Unfallschäden deshalb nicht nur vom Papier, sondern aus der Reparatur. Das hilft gerade bei Wildunfällen, wo Elektronik und Assistenzsysteme oft mitbetroffen sind.
Unser Rat: Dokumentieren Sie an der Unfallstelle so viel wie möglich und lassen Sie bei größeren Schäden oder Unstimmigkeiten einen unabhängigen Sachverständigen draufschauen. Wir arbeiten ohne Einfluss von Versicherungen und erklären unsere Ergebnisse ohne Fachjargon. Ein bestimmtes Ergebnis versprechen wir nicht, aber eine saubere, nachvollziehbare Grundlage für Ihre Regulierung.
Christian Stich
Gutachten nach dem Wildunfall in Ludwigshafen und der Rhein-Neckar-Region
Sie hatten einen Wildunfall und möchten den Schaden an Ihrem Auto, Motorrad oder Wohnmobil unabhängig feststellen lassen? Das Sachverständigenbüro Schleich erstellt seit 1985 Kfz-Gutachten in Ludwigshafen, Mannheim, Frankenthal, Worms, Speyer, Heidelberg und der ganzen Rhein-Neckar-Region.

Auf Wunsch kommen wir zu Ihrem Fahrzeug, nach Hause, in die Werkstatt oder an den Arbeitsplatz. Das Gutachten liegt meist 24 bis 48 Stunden nach der Besichtigung vor. Rufen Sie uns an unter 0621 680011 oder informieren Sie sich über unser Unfall- und Schadengutachten.
Häufige Fragen zum Wildunfall
Muss ich einen Wildunfall bei der Polizei melden?
Ja, das ist dringend zu empfehlen. Die Polizei verständigt den Jagdpächter oder das Forstamt und dokumentiert den Unfall. Ohne diese Meldung fehlt Ihnen meist der Nachweis, den die Versicherung für die Regulierung verlangt.
Zahlt die Teilkasko auch, wenn ich einem Reh ausgewichen bin?
Nur, wenn Sie nachweisen können, dass der Schaden beim Versuch entstanden ist, einen Zusammenstoß zu vermeiden. Ohne Berührung handelt es sich in der Regel nicht um einen Wildunfall im Sinne der Teilkasko. Zeugen, Polizei und Spuren an der Unfallstelle sind dann entscheidend.
Werde ich nach einem Wildunfall in der Schadenfreiheitsklasse zurückgestuft?
Nicht, wenn die Teilkasko zahlt. Übernimmt die Vollkasko den Schaden, etwa weil die Teilkasko nicht greift, müssen Sie mit einer Rückstufung rechnen. Ihre Selbstbeteiligung wird in beiden Fällen abgezogen.
Was kostet die Wildunfallbescheinigung?
Stellt die Polizei die Bescheinigung aus, ist das in der Regel unkompliziert. Jagdpächter dürfen für die Ausstellung eine Gebühr verlangen. Bewahren Sie den Beleg auf und reichen Sie ihn mit der Schadenmeldung ein.
Wie lange habe ich Zeit, den Wildunfall der Versicherung zu melden?
Melden Sie den Schaden so schnell wie möglich. Empfohlen wird eine Meldung umgehend, spätestens innerhalb von sieben Werktagen. Die genaue Frist steht in den Bedingungen Ihrer Kfz-Versicherung.
Quellen
- GDV: Wildunfälle haben 2024 über eine Milliarde Euro gekostet
- Landesforsten Rheinland-Pfalz: Wild-Unfälle
- Bund der Versicherten: Wildunfall, so sind Sie richtig versichert
- ACV: Wildunfall vermeiden und richtig melden
- Landkreis Nienburg: Kfz-Wildunfall
- VKB: Tipps bei einem Kfz-Schaden